Polizze assicurative contro le catastrofi naturali (CAT NAT): a un anno dall'avvio, a che punto è il mercato italiano?
Polizze assicurative contro le catastrofi naturali (CAT NAT): a un anno dall'avvio, a che punto è il mercato italiano?
A poco più di un anno dall'introduzione dell'obbligo assicurativo contro le catastrofi naturali, il mercato italiano delle polizze CAT NAT è entrato in una nuova fase. Tale obbligo ha rappresentato un passaggio significativo, non solo per il sistema assicurativo, ma anche per le dinamiche tra imprese, intermediari e compagnie di assicurazione.
Il primo dato rilevante, emerso dal monitoraggio condotto dall'IVASS (l'autorità di vigilanza sulle assicurazioni), riguarda la diffusione delle coperture CAT NAT. Alla fine di aprile 2026, risultavano in vigore circa 700.000 polizze, a fronte di un mercato potenziale stimato in circa 4,5 milioni di imprese. Se da un lato questo numero testimonia una crescita significativa, dall'altro evidenzia ampi margini per un'ulteriore penetrazione nel mercato.
La propensione a stipulare una copertura non è uniforme tra le imprese: le aziende di medie e grandi dimensioni presentano tassi di copertura decisamente più elevati, mentre la penetrazione rimane più contenuta tra le piccole e medie imprese e, più in generale, tra le realtà imprenditoriali di minori dimensioni. Tale divario potrebbe riflettere, da un lato, una maggiore capacità di gestione del rischio da parte delle grandi imprese e, dall'altro, la complessità e i costi più elevati che le realtà più piccole devono affrontare per la valutazione e il trasferimento dei rischi.
Il rispetto dell'obbligo potrebbe aver risentito anche dell'assenza di una sanzione chiara e diretta in caso di mancata stipula della polizza. Sebbene la normativa leghi l'adempimento dell'obbligo assicurativo all'accesso a determinati contributi e incentivi pubblici, la mancanza di una sanzione immediata potrebbe aver ridotto, soprattutto tra le imprese di minori dimensioni, la percezione dell'urgenza di mettersi in regola.
Dall'adempimento dell'obbligo alla gestione del rischio
Il primo anno di applicazione ha dimostrato che le polizze CAT NAT non dovrebbero essere considerate semplicemente come un ulteriore obbligo assicurativo.
La normativa ha introdotto coperture minime per eventi quali terremoti, alluvioni e frane; tuttavia, il mercato si è rapidamente evoluto oltre tali requisiti di base. Le compagnie assicurative hanno iniziato a proporre garanzie aggiuntive, estensioni di copertura e, in alcuni casi, anticipi sugli indennizzi per far fronte alle necessità immediate a seguito di un evento catastrofale.
Ciò evidenzia una tendenza significativa: l'assicurazione CAT NAT sta evolvendo, passando da mero strumento di conformità normativa a componente di un più ampio programma di protezione del patrimonio e di continuità operativa aziendale.
Prezzi e condizioni: non esiste una tariffa CAT NAT univoca
Un altro elemento chiave emerso dal monitoraggio dell'IVASS è la significativa variabilità dei premi.
La determinazione del prezzo dipende da diversi fattori, tra cui la localizzazione geografica del rischio, il valore e le caratteristiche dei beni assicurati, nonché le clausole, le condizioni e le esclusioni previste dalla polizza. Per questo motivo, un confronto basato esclusivamente sul premio non consente una valutazione adeguata della qualità e dell'effettiva ampiezza della copertura.
La conseguenza è chiara: nel mercato CAT NAT, la capacità di analizzare il testo contrattuale e la struttura complessiva della copertura è importante tanto quanto, se non più, del prezzo stesso.
Sfide ancora aperte
A un anno dall'introduzione dell'obbligo, permangono tuttavia diversi ambiti in cui il mercato è chiamato a evolversi.
Tra questi figurano la corretta determinazione dei valori assicurabili, una maggiore chiarezza in merito alle esclusioni e la gestione delle conseguenze economiche di un evento catastrofale. È inoltre necessario sviluppare una più solida cultura della prevenzione: la copertura assicurativa, infatti, rappresenta solo uno degli strumenti attraverso i quali un'impresa può rafforzare la propria resilienza.
Una nuova fase per imprese e broker
Il primo anno ha permesso al mercato italiano di compiere un importante passo avanti, che non può però essere considerato un punto di arrivo.
La vera sfida dei prossimi anni sarà trasformare l'obbligo CAT NAT in una più ampia cultura di gestione del rischio. Per le imprese, ciò significa comprendere che stipulare un'assicurazione non equivale semplicemente a ottemperare a un obbligo di legge, bensì a tutelare la propria capacità produttiva e la continuità operativa.
Per gli intermediari, e in particolare per i broker, questo comporta un ruolo di consulenza che va ben oltre la mera richiesta di un preventivo: si tratta di analizzare le esposizioni geografiche e patrimoniali, individuare i valori assicurabili più idonei, verificare che franchigie e sottolimiti siano conformi ai requisiti normativi, valutare le estensioni di copertura e definire una soluzione coerente con il profilo di rischio dell'azienda.
Trascorso il primo anno, la domanda non è più semplicemente: "L'azienda possiede una polizza CAT NAT?", bensì: "La polizza sottoscritta è effettivamente adeguata al rischio che si intende trasferire?".
È probabilmente questo passaggio – dalla mera conformità normativa a una gestione consapevole del rischio – a delineare la prossima fase dell'evoluzione del mercato assicurativo CAT NAT in Italia.
News


Verlingue consolida la propria offerta internazionale con l’integrazione di Verlingue Portugal nella rete WBN
Verlingue consolida la propria offerta internazionale con l’integrazione di Verlingue Portugal nella rete WBN
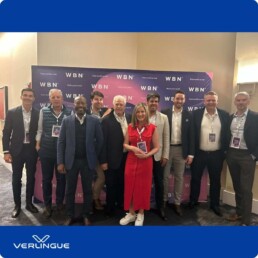
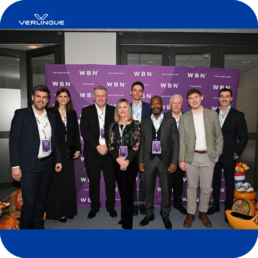
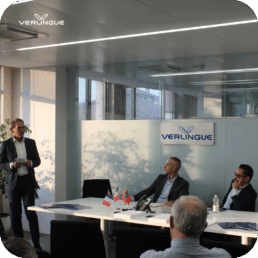
Verlingue, broker assicurativo specializzato nella protezione delle imprese, rafforza la propria presenza internazionale con l'integrazione di Verlingue Portugal nel Worldwide Broker Network (WBN), la principale rete mondiale di broker indipendenti. Questa evoluzione rientra nella strategia "Better Future 28" del gruppo Adelaïde, che mira a rendere Verlingue il primo broker assicurativo indipendente a conduzione familiare in Europa.
«Oggi le aziende si aspettano un supporto in grado di coniugare una visione globale e competenze locali. Le nostre sedi europee, le nostre competenze settoriali e la nostra rete di partner in tutto il mondo ci permettono di supportare la loro crescita a livello internazionale. «L'integrazione di Verlingue Portugal nella rete WBN rafforza questo sistema a beneficio dei nostri clienti e si inserisce pienamente nelle ambizioni di Better Future 28», dichiara Vincent Harel, direttore generale di Verlingue.
Un'offerta internazionale basata sulla complementarità delle competenze
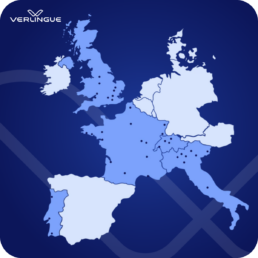
Membro fondatore di WBN sin dalla sua creazione nel 1989, Verlingue ha progressivamente strutturato un’offerta internazionale basata sulla complementarità delle proprie sedi europee, delle proprie competenze e dei propri partner. Il broker si avvale dei propri team in Francia, Gran Bretagna, Svizzera, Portogallo e Italia, oltre che di una rete di broker indipendenti presenti in oltre 100 Paesi.
Questa struttura consente a Verlingue di affiancare i propri clienti nella definizione della loro strategia assicurativa, nell’identificazione dei rischi specifici di ciascun territorio e nell’attuazione di soluzioni adeguate alle realtà locali. Unisce una conoscenza approfondita dei mercati e delle normative alla capacità di coordinamento e gestione a livello internazionale.
L’offerta internazionale di Verlingue risponde così alla crescente complessità e interdipendenza dei rischi che le aziende devono affrontare, siano essi di natura normativa, geopolitica, climatica, informatica o legati alla tutela sociale dei dipendenti.
Verlingue Portugal entra a far parte della rete WBN
Nell’ambito di questa offerta internazionale, l’ingresso di Verlingue Portugal nella rete WBN rafforza la struttura europea di Verlingue. Questa integrazione consente alla filiale di ampliare i propri rapporti con i broker membri della rete e di contribuire in modo più diretto all'assistenza alle imprese che operano in Portogallo o nella penisola iberica.
Questa evoluzione facilita l’armonizzazione delle coperture assicurative dei clienti di Verlingue tra Francia, Portogallo e gli altri paesi in cui sono presenti. Ciò permette di conciliare una strategia globale con le specificità normative e operative di ciascun mercato.
L’adesione di Verlingue Portugal al WBN contribuisce a rafforzare le competenze, la presenza in Europa e la capacità di gestire i rischi dei propri clienti nei diversi Paesi in cui operano.
A proposito di Verlingue
Verlingue è un intermediario assicurativo specializzato nella tutela delle aziende e fa parte del gruppo Adelaïde. Impegnata al fianco degli imprenditori, Verlingue ambisce a trasformare la gestione dei rischi aziendali e la tutela dei collaboratori in una vera leva di creazione di valore e di performance per i propri clienti. Presente in Francia, Portogallo, Svizzera, Regno Unito e Italia con proprie sedi e, attraverso i propri partner, in più di 100 Paesi, Verlingue accompagna i propri clienti sul lungo termine e in ogni momento per comprenderli al meglio e anticipare i nuovi rischi, con l'obiettivo di progettare e gestire insieme a loro soluzioni semplici ed efficienti per la tutela delle loro attività (rischi aziendali) e dei loro collaboratori (protezione sociale complementare e pensionistica).
1.600 collaboratori, di cui 600 a livello internazionale
- 3.400 M€ di premi negoziati;
- presenza in 5 Paesi europei.
News
Resilienza aziendale: perché la sostenibilità è una leva strategica per affrontare il cambiamento
Resilienza aziendale: perché la sostenibilità è una leva strategica per affrontare il cambiamento
Sostenibilità e gestione del rischio
Le imprese operano in un contesto nel quale i rischi sono sempre più interconnessi. Eventi climatici estremi, cambiamenti normativi, volatilità dei mercati, trasformazione tecnologica e nuove aspettative da parte di clienti, investitori e stakeholder possono incidere sulla continuità operativa, sulla reputazione e sulla capacità di competere. Per questo la resilienza aziendale non riguarda soltanto la capacità di reagire a un evento inatteso. Riguarda soprattutto la capacità di comprenderne in anticipo le possibili conseguenze e preparare l’organizzazione ad affrontarle.
Dal rischio alla capacità di adattamento
Gestire il rischio significa oggi guardare oltre la singola esposizione. Significa comprendere come fattori ambientali, sociali, normativi e organizzativi possano influenzare il business e tradurli in decisioni, processi e misure di prevenzione. In questa prospettiva, la resilienza nasce dalla capacità dell’impresa di conoscere i propri punti di vulnerabilità, rafforzare la continuità operativa e adattarsi quando il contesto cambia. Il cambiamento climatico, la gestione delle risorse, l’evoluzione normativa e le nuove richieste delle filiere sono già oggi elementi che possono incidere sulle attività delle imprese.
Il legame tra sostenibilità e resilienza
Integrare i temi ESG nella gestione aziendale può contribuire a rendere più visibili rischi che, fino a pochi anni fa, venivano considerati marginali o distanti. Misurare il proprio impatto, monitorare gli indicatori rilevanti e definire obiettivi di miglioramento permette di acquisire informazioni utili anche per valutare esposizioni, dipendenze e vulnerabilità. La sostenibilità, quindi, non è soltanto una questione di reporting o di conformità. Può diventare uno strumento di lettura del rischio e di supporto alle decisioni. Ed è proprio qui che sostenibilità e resilienza si incontrano: nella capacità di trasformare informazioni e dati in scelte più consapevoli.
Un percorso che riguarda anche Verlingue
Lo stesso approccio guida il percorso ESG di Verlingue. Le valutazioni EcoVadis e Greenly hanno permesso all’azienda di misurare in modo più strutturato alcune delle proprie performance e di individuare aree sulle quali continuare a lavorare. Non rappresentano un punto di arrivo, ma strumenti utili per leggere meglio il percorso fatto e orientare le azioni successive.
Accompagnare le imprese in un contesto che cambia
Per Verlingue, accompagnare le imprese nella gestione del rischio significa anche aiutarle a comprendere come stanno cambiando le proprie esposizioni. Sostenibilità, governance, continuità operativa e prevenzione sono sempre più collegate tra loro. La resilienza nasce proprio da questa capacità: conoscere i rischi, comprenderne l’evoluzione e preparare l’organizzazione ad affrontarli con maggiore consapevolezza.
News
Ambiente e gestione dei rifiuti
Ambiente e gestione dei rifiuti
Rifiuti abbandonati: cosa cambia per i comuni a seguito dei recenti chiarimenti del Ministero dell’ambiente?
La Circolare n. 3 /2026 del Ministero dell’Ambiente e della Sicurezza Energetica riporta al centro dell’attenzione la gestione dei rifiuti abbandonati su aree pubbliche o soggette a uso pubblico. Il principio è chiaro: tali rifiuti sono sempre rifiuti urbani, indipendentemente da origine e classificazione iniziale.
Ne consegue che la responsabilità della rimozione resta in capo ai Comuni, sia in caso di abbandono da parte di ignoti sia in caso di inadempienza dei gestori pro tempore.
Come intervenire correttamente: la classificazione a vista
La Circolare richiama le Linee guida SNPA (Delibera n. 105/2021) e conferma la possibilità di ricorrere alla cosiddetta "classificazione a vista" dei rifiuti abbandonati, ossia una modalità semplificata di identificazione del rifiuto che consente di attribuire il relativo codice EER sulla base delle sue caratteristiche immediatamente osservabili, senza dover ricorrere ad analisi di laboratorio, purché il rifiuto sia chiaramente riconoscibile, omogeneo e non presenti elementi di pericolosità o incertezza.
Restano esclusi i rifiuti combusti, quelli contenenti amianto, i rifiuti sospetti e, più in generale, tutte le fattispecie che non consentono una classificazione certa.
Trasporto dei rifiuti: mezzi più adeguati e maggiore efficienza
La principale novità introdotta dalla circolare riguarda la possibilità di utilizzare per la raccolta dei rifiuti abbandonati anche mezzi iscritti alle categorie 4 e 5 dell'Albo Nazionale Gestori Ambientali (ad esempio, camion scarrabili, autocarri con gru e altri veicoli autorizzati al trasporto professionale di rifiuti non pericolosi o pericolosi), purché sia stato preventivamente attribuito il corretto codice EER.
La misura amplia le soluzioni operative a disposizione dei Comuni, con la possibilità di impiegare veicoli maggiormente idonei alle caratteristiche del rifiuto raccolto, garantendo elevati standard di sicurezza ambientale e una gestione più efficiente degli interventi.
In definitiva, la circolare conferma un approccio più flessibile alla gestione dei rifiuti abbandonati, fornendo agli enti locali indicazioni operative sia per la classificazione sia per il trasporto.
Pur restando fermi gli obblighi di corretta identificazione del rifiuto e di tracciabilità, i Comuni possono oggi contare su strumenti più efficaci per garantire interventi rapidi, sicuri e conformi alla normativa ambientale.
Per un maggiore approfondimento:
- Circolare n. 3 /2026 - Ministero dell’Ambiente e della Sicurezza Energetica
News
Appalti pubblici e gare telematiche
Appalti pubblici e gare telematiche
Offerta non inviata per rallentamenti della piattaforma: L’operatore economico deve essere riammesso
Il tema della digitalizzazione delle procedure di gara è sempre più centrale nell'attività delle stazioni appaltanti.
La recente sentenza del T.A.R. Umbria n. 854/2025 affronta una questione di grande interesse operativo: cosa accade quando un operatore economico carica correttamente l'offerta entro il termine previsto, ma non riesce a completarne l'invio a causa di rallentamenti o anomalie della piattaforma telematica.
Il caso
La controversia trae origine da una procedura di gara, indetta dalla Regione Lazio, svolta mediante piattaforma telematica, nell'ambito della quale un operatore economico aveva avviato il caricamento dell'offerta entro il termine previsto.
Tuttavia, durante le operazioni di upload, un'anomalia legata alla gestione di un file firmato digitalmente in “p7m” determinava un rallentamento del sistema, impedendo il perfezionamento dell'invio nei tempi stabiliti.
Nonostante la richiesta di riammissione presentata dall'operatore, la stazione appaltante respingeva l'istanza richiamando il principio di autoresponsabilità, secondo cui i concorrenti devono operare con congruo anticipo rispetto alla scadenza.
La decisione veniva quindi impugnata avanti al T.A.R., che accoglieva il ricorso per le seguenti ragioni.
Motivi della decisione
Secondo i giudici, il diritto alla rimessione in termini dell'operatore economico sussiste non solo nei casi di accertato malfunzionamento della piattaforma, ma anche quando non sia possibile individuare con certezza la causa del ritardo.
In tali ipotesi, il rischio della cosiddetta "causa ignota" grava sulla stazione appaltante, che ha scelto e messo a disposizione lo strumento telematico di gara.
Inoltre, il principio di autoresponsabilità del concorrente e le clausole del disciplinare che raccomandano di operare con congruo anticipo non possono tradursi in un trasferimento integrale del rischio tecnico sull'operatore economico.
Pertanto, non può essere escluso il concorrente che abbia tempestivamente avviato il caricamento della documentazione e che non sia riuscito a perfezionare l'invio dell'offerta a causa di anomalie o rallentamenti della piattaforma, anche quando non sia possibile accertarne con precisione l'origine.
Per un maggiore approfondimento:
- TAR Umbria Perugia n. 854/2025
News
ESG: molto più di un riconoscimento. Un impegno che coinvolge tutta Verlingue
ESG: molto più di un riconoscimento. Un impegno che coinvolge tutta Verlingue
Sostenibilità e cultura aziendale
Quando si parla di sostenibilità, l’attenzione si concentra spesso su rating, badge e valutazioni. In realtà, dietro ogni riconoscimento c’è soprattutto il lavoro quotidiano delle persone.
L’ottenimento del Committed Badge EcoVadis e della Medaglia Gold Greenly è il risultato di un percorso che ha coinvolto diverse funzioni aziendali, chiamate a contribuire con dati, procedure, policy e attività già presenti nell’organizzazione.
Risorse Umane, Compliance, IT, Amministrazione, Direzione e Acquisti hanno partecipato al lavoro di raccolta e analisi necessario per fotografare in modo più strutturato le performance ESG di Verlingue.
Negli ultimi anni il Gruppo Adelaïde ha investito nella diffusione della cultura ESG attraverso programmi formativi e iniziative dedicate, con l’obiettivo di integrare progressivamente i principi ambientali, sociali e di governance nelle attività quotidiane.
Per Verlingue, ESG significa agire con integrità e trasparenza, promuovere il benessere e la crescita delle persone, ridurre progressivamente il proprio impatto ambientale e costruire relazioni responsabili con clienti, partner e fornitori.
I risultati ottenuti nel 2026 rappresentano quindi una tappa di un percorso più ampio, che continua a evolversi grazie al contributo delle diverse funzioni aziendali.
Le valutazioni aiutano a misurare il percorso. Sono le persone, ogni giorno, a renderlo concreto.
News
Assicurazioni e appalti pubblici
Assicurazioni e appalti pubblici
Polizze assicurative dei verificatori e progettisti: l’amministrazione deve integrare le risorse quando gli inventivi non bastano
Il recente Parere ANAC n. 20/2026 ha riacceso il dibattito sulla copertura assicurativa obbligatoria dei dipendenti che svolgono funzioni tecniche, con particolare riguardo ai casi in cui le risorse destinate agli incentivi tecnici non risultino sufficienti a finanziarne il costo. Per comprendere la portata del chiarimento, è necessario richiamare brevemente il quadro normativo di riferimento.
Obbligo assicurativo e perimetrazione della responsabilità amministrativa-contabile
Secondo l’orientamento ormai consolidato della Corte dei conti (da ultimo confermato dalla deliberazione n. 19/2025 dalla Sezione delle Autonomie), ai sensi dell’art. 45 del D.lgs. n. 36/2023 una quota delle risorse destinate agli incentivi per le funzioni tecniche (il 20% del fondo incentivante) deve essere utilizzata per finanziare la copertura assicurativa obbligatoria dei verificatori e progettisti, ovvero del personale dipendente che svolge le attività individuate dall'Allegato I.10.
Nella stessa pronuncia, i giudici contabili hanno chiarito che i progettisti e i verificatori interni devono essere assicurati dall'ente di appartenenza per i soli danni derivanti dall'esercizio delle proprie funzioni, con copertura operante sia in caso di colpa lieve che di colpa grave, restando esclusi dalla copertura i danni erariali non direttamente connessi alle attività di progettazione e verifica, per i quali continua ad applicarsi il divieto generale della legge n. 244/2007 (c.d. “perimetrazione della responsabilità amministrativo-contabile”).
Ma cosa accade quando le risorse accantonate non sono sufficienti a coprire l'intero costo della polizza?
Con il Parere n. 20 del 7 luglio 2026, l’ANAC ha chiarito che le somme previste dall'art. 45 rappresentano una fonte di finanziamento non esclusiva e, qualora risultino insufficienti, l'amministrazione è tenuta a garantire la copertura assicurativa, reperendo le ulteriori risorse necessarie attraverso il proprio bilancio e prevedendole tra le somme a disposizione nel quadro economico dell'intervento.
L'ANAC conferma dunque che la copertura assicurativa di progettisti e verificatori costituisce un obbligo per l'amministrazione, anche quando le risorse destinate agli incentivi tecnici risultano insufficienti.
In tali casi, l'ente di appartenenza è tenuto a integrare le somme necessarie mediante risorse proprie, garantendo comunque la tutela prevista dal Codice dei contratti pubblici.
Per un maggiore approfondimento:
- Parere ANAC, n. 20 del 7 luglio 2026
News
Verlingue UK acquisisce Corpad e rafforza l’Employee Benefits nel Regno Unito
Verlingue UK acquisisce Corpad e rafforza l’Employee Benefits nel Regno Unito
L’operazione prosegue il percorso di crescita di Verlingue UK avviato con Brunsdon Employee Benefits ed EBCam e porta nuovi professionisti nel gruppo
Verlingue UK prosegue la propria strategia di crescita nel Regno Unito con l’acquisizione di Corpad Employee Benefits Limited, società di consulenza specializzata nell’Employee Benefits che opera con aziende su tutto il territorio britannico.
L’operazione si inserisce in un percorso di sviluppo che negli ultimi anni ha visto Verlingue rafforzare progressivamente quest’area di attività: nel 2023 è stata integrata Brunsdon Employee Benefits, mentre nel dicembre 2025 è stata acquisita EBCam. Con l’ingresso di Corpad, il gruppo punta ad ampliare ulteriormente competenze specialistiche e capacità di supporto alle imprese nell’ambito dei programmi di benefit per i dipendenti.
Nuovi professionisti entrano nel team Verlingue
Corpad lavora con aziende britanniche nella definizione di programmi di Employee Benefits costruiti sulla base degli obiettivi, delle caratteristiche della forza lavoro e della cultura delle singole organizzazioni. Il modello della società è basato su una consulenza personalizzata e sulla costruzione di relazioni di lungo periodo con i clienti.
A seguito dell’acquisizione, i professionisti di Corpad entrano a far parte di Verlingue, tra consulenti Employee Benefits e figure dedicate al supporto e alla gestione delle relazioni con i clienti. Il team inizierà inoltre a operare sotto il brand Verlingue.
L’integrazione amplia così le risorse e le competenze disponibili all’interno della struttura britannica, che conta complessivamente oltre 200 persone distribuite in una rete di uffici nel Paese.
Una strategia di crescita focalizzata sull’Employee Benefits
L’acquisizione di Corpad rappresenta il terzo passaggio in pochi anni nel percorso di sviluppo dell’Employee Benefits di Verlingue nel mercato britannico.
La strategia punta a combinare crescita dimensionale, inserimento di competenze specialistiche e integrazione di realtà con un approccio consulenziale compatibile con quello del gruppo. Nei prossimi mesi l’attività sarà concentrata sulla transizione dei clienti e dei nuovi colleghi e sullo sviluppo della collaborazione e della condivisione delle competenze all’interno di Verlingue.
«Questa acquisizione rappresenta un ulteriore passo nella nostra strategia di crescita e rafforza la nostra proposta nell’Employee Benefits», ha dichiarato Mike Latham, CEO di Verlingue nel Regno Unito, evidenziando anche il valore delle competenze e delle persone che entrano a far parte dell’organizzazione.
Per Stuart Stroud, CEO di Corpad Employee Benefits Limited, l’ingresso in Verlingue consentirà alla società di proseguire le relazioni costruite con i propri clienti beneficiando al tempo stesso della maggiore scala e delle competenze disponibili nel gruppo.
Employee Benefits e sviluppo internazionale
L’operazione si colloca nel più ampio sviluppo europeo di Verlingue e del Gruppo Adelaïde, di cui il broker fa parte, e mostra il peso attribuito all’Employee Benefits accanto alle attività di brokeraggio assicurativo e risk management.
Per le imprese, il tema dei benefit riguarda sempre più la capacità di costruire programmi coerenti con le caratteristiche della propria organizzazione e della propria forza lavoro. In questo contesto, l’integrazione di Corpad punta a rafforzare la capacità di Verlingue di affiancare i datori di lavoro britannici attraverso competenze specialistiche, consulenza e una maggiore disponibilità di risorse dedicate.
News
Polizza D&O: quando serve e cosa copre
Polizza D&O: quando serve e cosa copre
Una tutela per amministratori, dirigenti e organi di controllo esposti a responsabilità personali
Guidare un’azienda significa prendere decisioni. Alcune sono operative, altre strategiche. Tutte, però, possono avere conseguenze. La polizza D&O, acronimo di Directors & Officers Liability, nasce per proteggere amministratori, dirigenti, sindaci e figure apicali dalle richieste di risarcimento legate agli atti compiuti nello svolgimento del proprio incarico.
Il punto è spesso sottovalutato: la responsabilità limitata della società non coincide sempre con una protezione personale per chi la amministra. In base al Codice Civile, gli amministratori devono adempiere ai propri doveri con la diligenza richiesta dalla natura dell’incarico e dalle competenze specifiche. In caso di inosservanza, possono essere chiamati a rispondere dei danni verso la società, i creditori sociali, i soci o terzi.
A cosa serve una polizza D&O
Può diventare rilevante in molte situazioni: operazioni straordinarie, crisi aziendali, rapporti con investitori e creditori, gestione del personale, procedure concorsuali, errori nelle comunicazioni societarie, violazioni di norme o contestazioni da parte di autorità. Per le imprese più strutturate, ANIA indica la D&O tra le coperture importanti per proteggere amministratori, sindaci e dirigenti, con possibili estensioni anche per danni direttamente provocati all’azienda, inclusi profili reputazionali.
Cosa copre la D&O
Una polizza D&O ben strutturata può coprire, nei limiti previsti dal contratto:
- spese legali e costi di difesa, anche in procedimenti civili, amministrativi o penali nei limiti assicurabili;
- risarcimenti dovuti a terzi, a seguito di sentenze o transazioni autorizzate dalla compagnia;
- costi di investigazione, in caso di indagini formali da parte di autorità competenti;
- tutela del patrimonio personale di amministratori, dirigenti, sindaci e altre figure assicurate;
- copertura per la società, quando l’azienda anticipa o rimborsa le spese sostenute dai propri manager;
- eventuali estensioni per danni reputazionali, rapporti di lavoro, inquinamento accidentale o crisi aziendali, se previste dalla polizza.
Si tratta quindi di una copertura di responsabilità civile patrimoniale. In linea generale, riguarda danni di natura economica o finanziaria, non danni materiali a cose o lesioni fisiche, salvo specifiche estensioni contrattuali.
Quando serve davvero
Il rischio, infatti, non è solo perdere una causa. È doverla affrontare. Anche una contestazione infondata può generare costi legali, tempo sottratto alla gestione aziendale, tensioni reputazionali e incertezza personale. Per questo la D&O non va letta come una copertura “di emergenza”, ma come uno strumento di governance e continuità manageriale.
Cosa valutare prima di sottoscriverla
Non tutte le polizze D&O sono uguali. Prima della sottoscrizione è opportuno analizzare con attenzione:
- massimale e sottolimiti;
- soggetti assicurati;
- retroattività e periodo di osservazione successivo alla scadenza;
- esclusioni;
- copertura delle spese di difesa;
- estensioni per società controllate o partecipate;
- ambito territoriale;
- gestione delle richieste di risarcimento.
Qui il ruolo del broker diventa decisivo. Verlingue supporta le aziende nell’analisi dell’esposizione, nella lettura delle responsabilità legate alla governance e nella costruzione di programmi assicurativi coerenti con dimensione, settore, struttura societaria e profilo di rischio.
Una buona polizza D&O non elimina la responsabilità di chi decide. La rende però più gestibile, proteggendo persone e organizzazione quando una decisione aziendale diventa oggetto di contestazione.
News
Verlingue ottiene il Committed Badge EcoVadis e la Medaglia Gold Greenly
Verlingue ottiene il Committed Badge EcoVadis e la Medaglia Gold Greenly
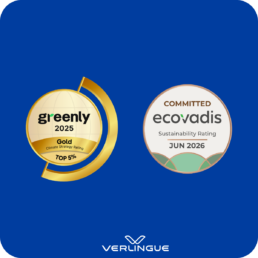
I due riconoscimenti segnano una nuova tappa nel percorso ESG dell’azienda, dalla valutazione delle performance di sostenibilità alla misurazione dell’impronta carbonica.
Verlingue Italia prosegue il proprio percorso di sostenibilità ottenendo il Committed Badge EcoVadis e la Medaglia Gold Greenly, due riconoscimenti che permettono all’azienda di misurare i risultati raggiunti e individuare le aree sulle quali continuare a lavorare.
La valutazione EcoVadis prende in esame le performance aziendali in quattro ambiti: ambiente, pratiche lavorative e diritti umani, etica e acquisti sostenibili. Verlingue ha ottenuto un punteggio complessivo di 61/100, posizionandosi al 56° percentile.
Sul fronte ambientale, Verlingue ha inoltre ottenuto la Medaglia Gold Greenly nell’ambito del percorso di misurazione e gestione della propria impronta carbonica. L’analisi ha consentito all’azienda di quantificare le proprie emissioni e di individuare le principali fonti di impatto sulle quali intervenire.
I risultati ottenuti rappresentano quindi un punto di partenza per le prossime attività. Verlingue sta lavorando per tradurre le evidenze emerse dagli assessment in azioni concrete, dal monitoraggio dei KPI ESG al coinvolgimento delle diverse funzioni aziendali e dei fornitori.
Il percorso si inserisce nella strategia ESG del Gruppo Adelaïde, orientata a integrare progressivamente sostenibilità, responsabilità e creazione di valore nel lungo periodo.